3 dk okuma
Giriş
Algoritmik ticarette strateji geliştirmek, indikatörleri rastgele birleştirip geçmiş grafikte iyi görünen noktaları seçmek değildir. Sağlıklı süreç, ölçülebilir bir hipotez ile başlar. Örneğin ‘yüksek hacim artışı ve pozitif momentum sonrası belirli volatilite koşullarında ortalama getiri yükseliyor’ gibi test edilebilir bir önerme, stratejiye dönüşebilecek sağlam bir başlangıçtır.
Hipotezi ölçülebilir hale getirin
Bir fikir ancak giriş, çıkış ve başarısızlık kriterleri sayısal olarak tanımlanabiliyorsa test edilebilir. ‘Güçlü trend’ yerine hangi metriğin hangi eşik üzerinde olduğu yazılmalıdır. Bu yaklaşım daha sonra backtest sonuçlarını yorumlamayı ve strategy drift’i ölçmeyi kolaylaştırır.
Feature setini sınırlı ve anlamlı tutun
Her indikatörü feature olarak eklemek model veya sinyal kalitesini otomatik olarak artırmaz. Birbirine çok benzeyen feature’lar gereksiz gürültü yaratabilir. Fiyat getirisi, volatilite, trend, momentum, hacim ve market regime gibi farklı bilgi türlerini temsil eden feature grupları daha dengeli bir başlangıç sağlar.
Kural tabanlı ve ML tabanlı sinyaller
Kural tabanlı sistemler açıklanabilir ve hızlıdır. ML tabanlı sistemler ise feature’lar arasındaki doğrusal olmayan ilişkileri yakalayabilir. İki yaklaşım birbirini dışlamaz. Regression modeli beklenen getiriyi üretirken kural tabanlı risk filtresi yalnızca belirli volatilite koşullarında işlem açılmasına izin verebilir.
Sinyal ile pozisyonu ayırın
LONG sinyali üretmek ile gerçekten pozisyon açmak aynı karar değildir. Strategy katmanı sinyal üretmeli, portfolio/risk katmanı mevcut pozisyon, korelasyon, bakiye ve risk limitlerine göre ne kadar işlem yapılacağını belirlemelidir. Böylece strateji değişse bile risk kuralları ortak kalır.
Walk-forward düşünün
Bir stratejiyi geçmişin tamamında optimize edip aynı veri üzerinde değerlendirmek yanıltıcıdır. Zamanı eğitim ve ileri test pencerelerine bölerek yürütülen walk-forward yaklaşımı, gerçek hayata daha yakın performans ölçümü sağlar. Parametrelerin farklı piyasa dönemlerinde kararlı olup olmadığı özellikle önemlidir.
Canlı sistemde izlenecek metrikler
Win rate tek başına yeterli değildir. Ortalama kazanç/kayıp, profit factor, maximum drawdown, işlem başı maliyet, slippage ve risk-adjusted return gibi metrikler birlikte izlenmelidir. Ayrıca model kullanan stratejilerde prediction distribution ve feature drift gibi ML metrikleri de eklenmelidir.
Sonuç
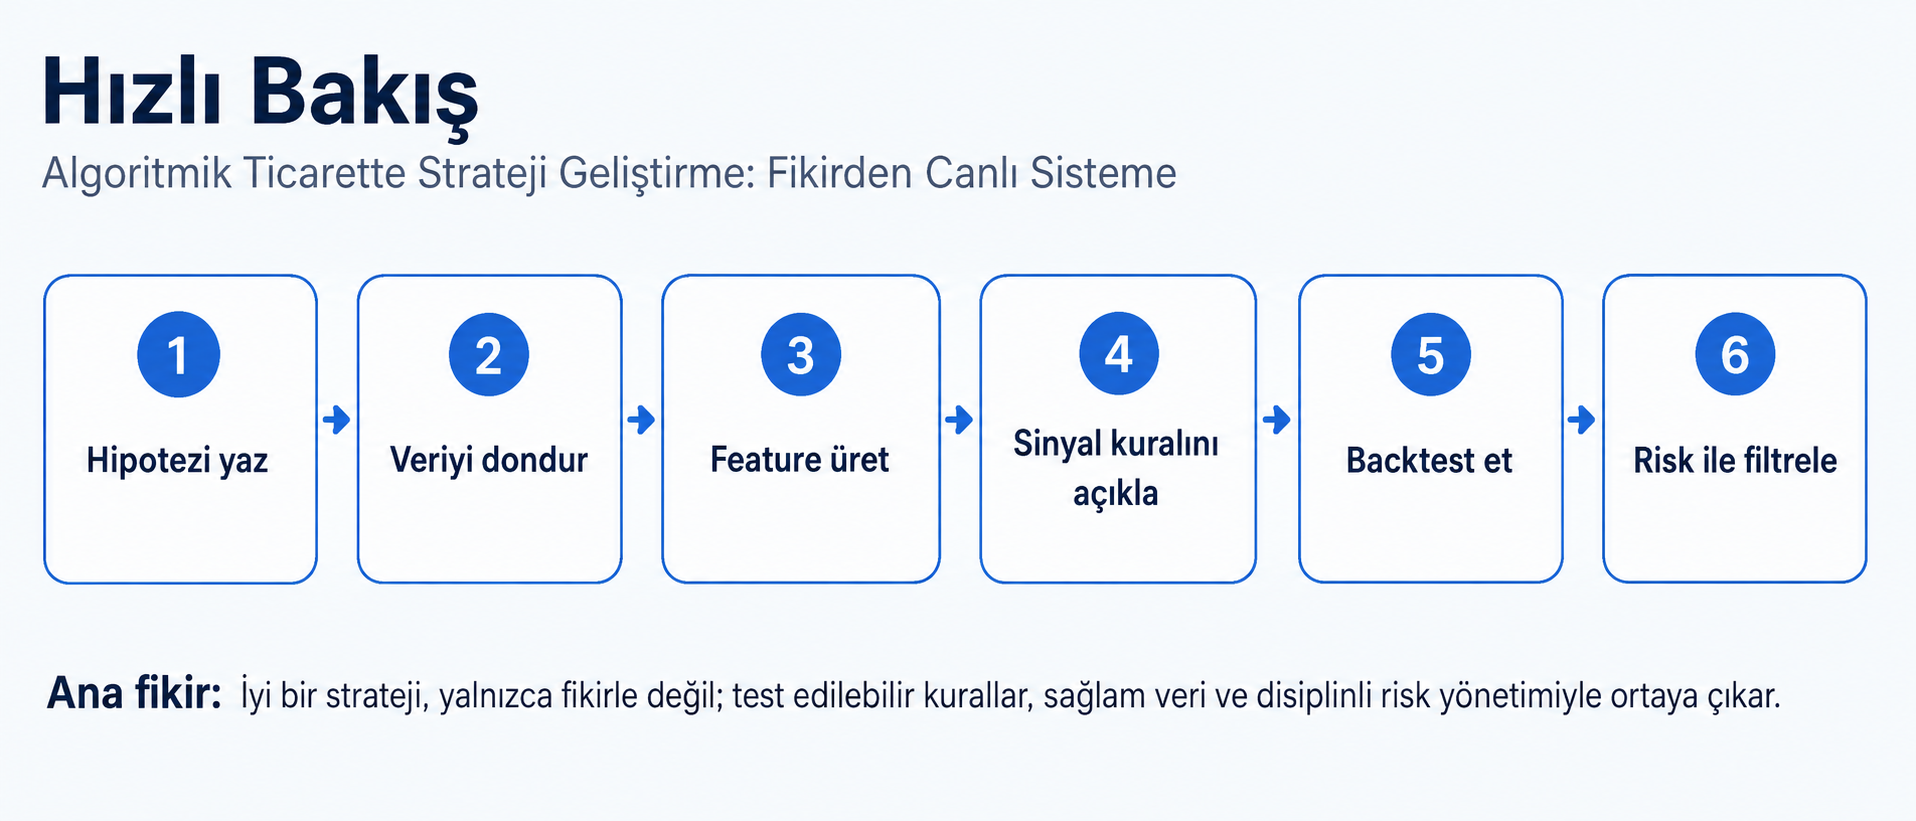
Algoritmik ticaret stratejisi geliştirme süreci hipotez, veri, sinyal, backtest, risk ve canlı izleme adımlarından oluşur. Başarılı sistem geçmişte en yüksek getiriyi gösteren değil, farklı dönemlerde mantığını koruyan ve risk altında sürdürülebilir kalan sistemdir.
Araştırma Kaynakları ve İleri Okuma
- NET Train and Evaluate – https://learn.microsoft.com/en-us/dotnet/machine-learning/how-to-guides/train-machine-learning-model-ml-net
- Binance API Docs – https://developers.binance.com/