3 dk okuma
Giriş
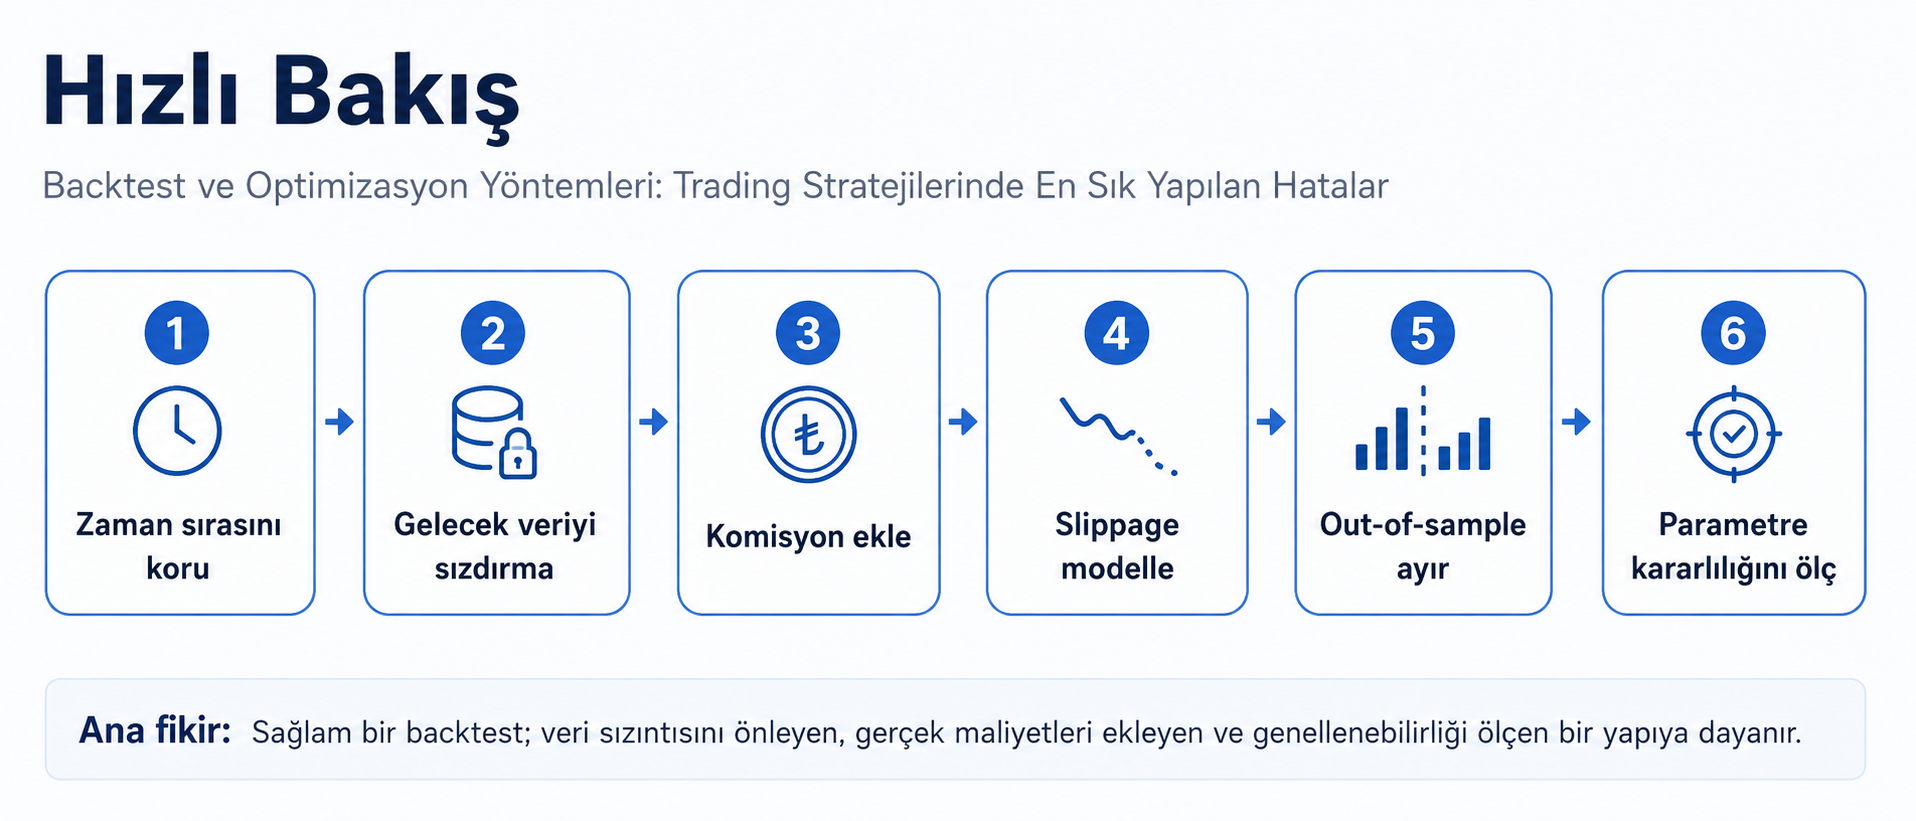
Backtest ve optimizasyon, bir trading stratejisinin geçmiş veride nasıl davranacağını ölçmek için vazgeçilmezdir. Ancak yanlış kurgulanmış backtest, gerçekte olmayan mükemmel bir performans üretebilir. En tehlikeli sonuç kötü backtest değil, çok iyi görünen hatalı backtesttir. Bu yüzden test motorunun doğruluğu stratejinin kendisi kadar önemlidir.
Look-ahead bias
Bir karar anında henüz oluşmamış bilgiyi kullanmak look-ahead bias üretir. Örneğin gün içindeki pozisyon kararında o günün kapanış fiyatını feature olarak kullanmak geleceği görmektir. Mum kapanmadan hesaplanan indikatörlerin de nasıl güncellendiği dikkatle modellenmelidir.
Data leakage
ML modellerinde feature hesaplanırken gelecekteki verinin rolling window içine karışması veya normalization parametrelerinin tüm veri setinden öğrenilmesi leakage üretir. Preprocessing adımları yalnızca training verisi üzerinde fit edilmeli ve test setine aynı transform uygulanmalıdır.
Komisyon ve slippage
Sıfır maliyetli backtest gerçekçi değildir. Komisyon, spread ve slippage işlem frekansı yükseldikçe sonuç üzerinde belirleyici hale gelir. Market order stratejilerinde sabit yüzde yerine volatilite ve likiditeye bağlı slippage modeli daha gerçekçi olabilir.
Execution varsayımı
Bir mumun high veya low değerine dokunmuş olması emrinizin kesin dolduğu anlamına gelmez. Limit order backtestlerinde sıra önceliği ve likidite dikkate alınmadığında sonuç fazla iyimser olur. Özellikle düşük hacimli varlıklarda execution modeli önemlidir.
Overfitting ve parametre araması
Yüzlerce parametre kombinasyonunu aynı veri setinde deneyip en iyi sonucu seçmek doğal olarak geçmişe uyum üretir. İyi optimizasyon, tek bir mükemmel nokta yerine çevresindeki parametrelerde de benzer sonuç veren kararlı bölgeler arar.
Walk-forward ve out-of-sample test
Zaman serilerinde modeli geçmiş bir pencere üzerinde eğitip sonraki dönem üzerinde test etmek daha gerçekçi bir yaklaşımdır. Bu işlem farklı dönemlere kaydırılarak tekrarlanabilir. Böylece stratejinin yalnızca tek bir piyasa rejiminde mi çalıştığı daha net görülür.
Sonuç
Backtest ve optimizasyon, stratejiyi kanıtlamaz; hatalı fikirleri erken elemek ve riskleri ölçmek için araçtır. Gerçekçi maliyetler, kronolojik validation ve parametre kararlılığı olmadan yüksek getiri rakamlarının anlamı sınırlıdır.
Araştırma Kaynakları ve İleri Okuma
- NET Cross Validation – https://learn.microsoft.com/en-us/dotnet/machine-learning/how-to-guides/train-machine-learning-model-cross-validation-ml-net
- NET Train and Evaluate – https://learn.microsoft.com/en-us/dotnet/machine-learning/how-to-guides/train-machine-learning-model-ml-net